
从“看懂天书”到“精准签单”:合规倒逼下的医疗险数据治理革命
2026年8月,《财经网》刊发报道,聚焦绩效新书在医疗险数据治理领域的技术突破。点击查看原文。
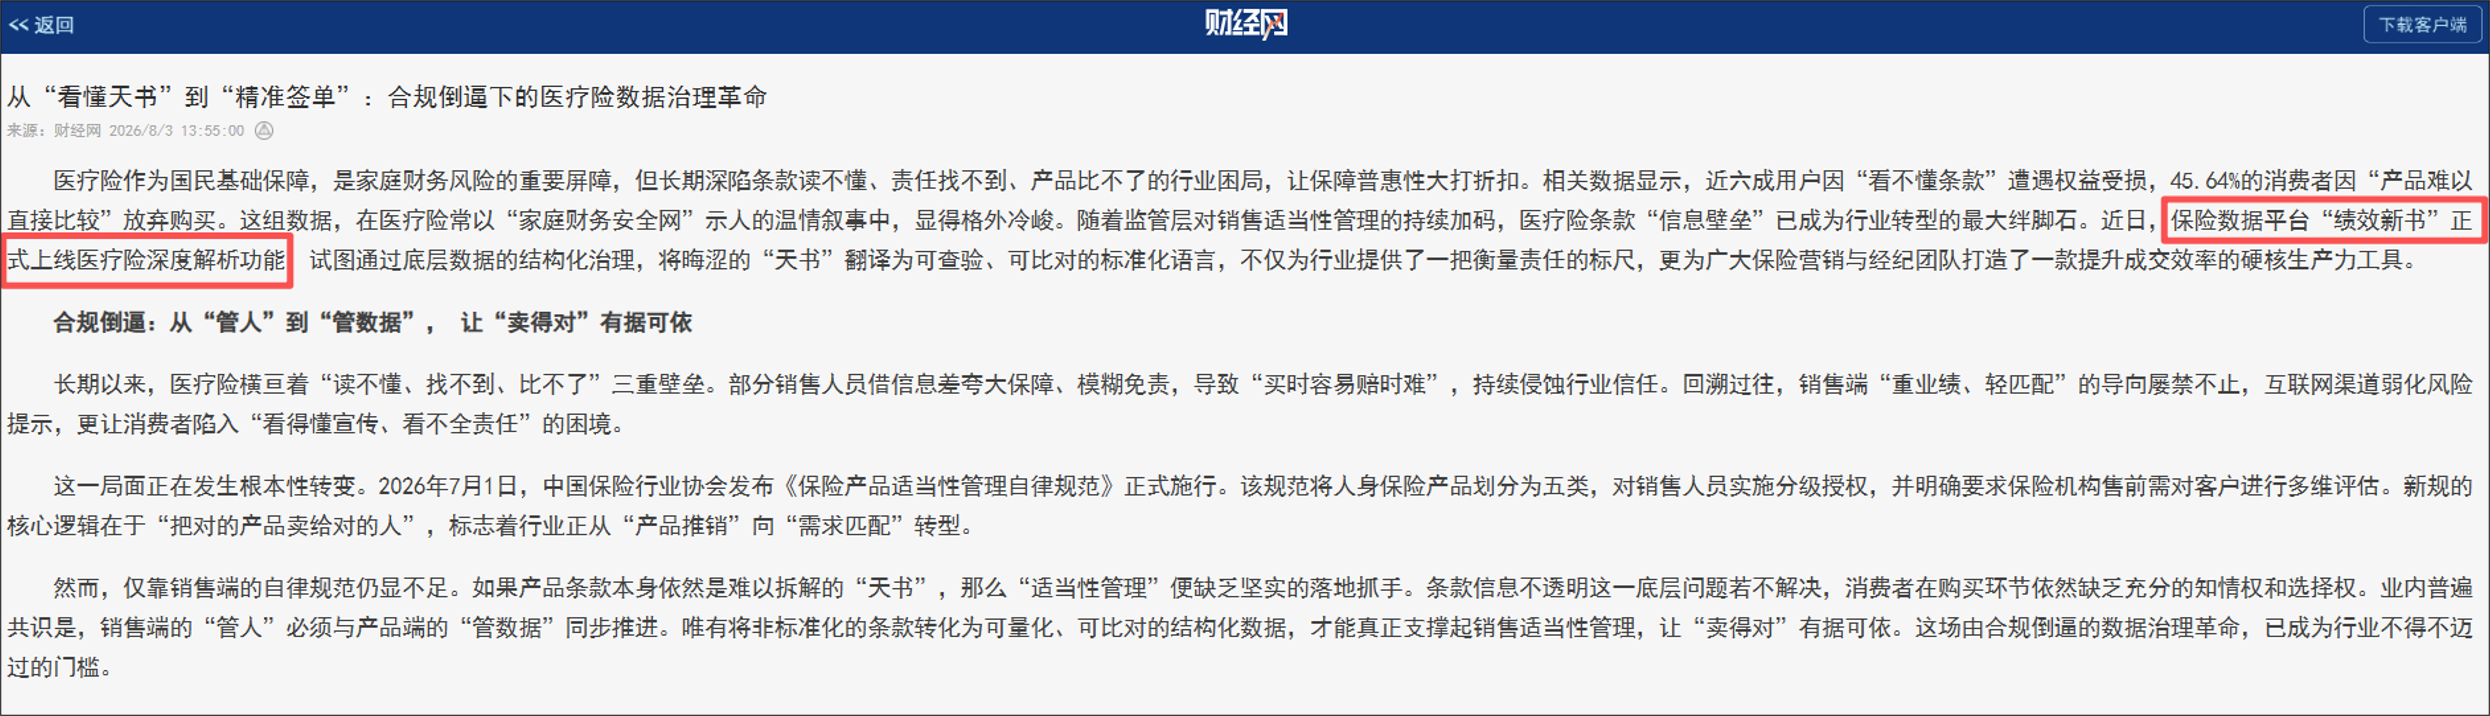
报道指出,2026年7月1日《保险产品适当性管理自律规范》正式施行,行业正从“产品推销”向“需求匹配”转型。但条款信息不透明这一底层问题若不解决,“适当性管理”便缺乏落地抓手。业内共识是,销售端的“管人”必须与产品端的“管数据”同步推进。
绩效新书上线的医疗险深度解析功能,核心在于对条款的“清洗”与“打标”,背后是一套深耕行业的规则引擎与医学知识图谱。“这本质上是一项针对保险条款的数据治理工程。”绩效新书创始人陈爽表示,系统并不试图“理解”语义,而是通过长期积累的规则逻辑,对非结构化文本进行映射。
目前,平台已结构化处理超6.5万条人身险条款,覆盖8471款医疗险。其关键突破在于建立了精细的标签体系,将“增值服务”拆解为16类标准化编码,支持6款医疗产品同屏展示关键差异。
报道引述一线从业者反馈,以往逐字核对免责条款耗时半天,如今数分钟即可生成对比报告,新人培训周期缩短约80%。当数据变得透明,销售误导的空间被极大压缩,代理人得以从繁琐的文本中解脱,专注于客户需求挖掘。
未来,绩效新书将持续迭代技术、优化产品体验,为用户提供更持久、更高质量的服务。
以下是报道原文
医疗险作为国民基础保障,是家庭财务风险的重要屏障,但长期深陷条款读不懂、责任找不到、产品比不了的行业困局,让保障普惠性大打折扣。相关数据显示,近六成用户因“看不懂条款”遭遇权益受损,45.64%的消费者因“产品难以直接比较”放弃购买。这组数据,在医疗险常以“家庭财务安全网”示人的温情叙事中,显得格外冷峻。随着监管层对销售适当性管理的持续加码,医疗险条款“信息壁垒”已成为行业转型的最大绊脚石。近日,保险数据平台“绩效新书”正式上线医疗险深度解析功能,试图通过底层数据的结构化治理,将晦涩的“天书”翻译为可查验、可比对的标准化语言,不仅为行业提供了一把衡量责任的标尺,更为广大保险营销与经纪团队打造了一款提升成交效率的硬核生产力工具。
合规倒逼:从“管人”到“管数据”,让“卖得对”有据可依
长期以来,医疗险横亘着“读不懂、找不到、比不了”三重壁垒。部分销售人员借信息差夸大保障、模糊免责,导致“买时容易赔时难”,持续侵蚀行业信任。回溯过往,销售端“重业绩、轻匹配”的导向屡禁不止,互联网渠道弱化风险提示,更让消费者陷入“看得懂宣传、看不全责任”的困境。
这一局面正在发生根本性转变。2026年7月1日,中国保险行业协会发布《保险产品适当性管理自律规范》正式施行。该规范将人身保险产品划分为五类,对销售人员实施分级授权,并明确要求保险机构售前需对客户进行多维评估。新规的核心逻辑在于“把对的产品卖给对的人”,标志着行业正从“产品推销”向“需求匹配”转型。
然而,仅靠销售端的自律规范仍显不足。如果产品条款本身依然是难以拆解的“天书”,那么“适当性管理”便缺乏坚实的落地抓手。条款信息不透明这一底层问题若不解决,消费者在购买环节依然缺乏充分的知情权和选择权。业内普遍共识是,销售端的“管人”必须与产品端的“管数据”同步推进。唯有将非标准化的条款转化为可量化、可比对的结构化数据,才能真正支撑起销售适当性管理,让“卖得对”有据可依。这场由合规倒逼的数据治理革命,已成为行业不得不迈过的门槛。
技术攻坚:规则引擎破解非结构化难题,让差异一目了然
面对条款“天书”,通用大模型往往因“幻觉”问题难以胜任,这催生了更务实的技术路线。近日绩效新书上线的医疗险深度解析功能,核心在于对条款的“清洗”与“打标”,其背后是一套深耕行业的规则引擎与医学知识图谱。
“这本质上是一项针对保险条款的数据治理工程。”——绩效新书创始人 陈爽
系统并不试图“理解”语义,而是通过长期积累的规则逻辑,对非结构化文本进行映射。目前,该平台已结构化处理超6.5万条人身险条款,覆盖8471款医疗险。其关键突破在于建立了精细的标签体系,特别是将定义模糊的“增值服务”拆解为16类标准化编码。例如,不再笼统标注“含绿通”,而是明确显示是否涵盖特需门诊、垫付是否覆盖ICU等极其关系核心保障的细颗粒度事实。
最具价值的是对比环节。系统支持6款医疗产品同屏展示,列出所有保险责任的关键差异,比如是否有外购药保障责任、是否包含先进疗法(质子重离子治疗)、异地就医保障、增值服务等。
赋能一线:数小时查阅缩短至几分钟,大幅提高转化率
技术变革的成效正在一线迅速显现。用户反馈集中于效率提升与信任重建两个维度。
以往,保险销售制作计划书需对着五六份PDF逐字核对免责条款,新人耗时半天且易出错。如今,勾选产品后数分钟即可生成结构清晰的对比报告。“新人培训周期缩短约80%,客户也不再觉得信息被遮掩,因为数据清清楚楚摆在面前。”一位明亚资深经纪人如是说。对于高端医疗险代理人而言,痛点在于“隐形门槛”的消解。“客户常问特药报销和绿通限制,人工翻阅极易遗漏。”一位从业者指出,“现在系统把医疗服务手册拆解为结构化字段,哪款包含院外特药直付、哪款垫付有门槛,都能清楚查证。”
保险公司精算端亦感受到变化。过去调研竞品需手动整理海量数据,如今通过字段级对标,能迅速捕捉续保条件放宽、特药清单扩容等市场趋势。这不仅解放了人力,更缩短了产品迭代的决策周期。当数据变得透明,销售误导的空间被极大压缩,代理人得以从繁琐的文本工作中解脱出来,专注于客户需求分析与服务,从而重构了与客户之间的信任纽带。
行业底座:数据治理重塑竞争逻辑
绩效新书的功能迭代并非孤例,而是行业构建数据底座的一个缩影。这与镁信健康、中再寿险及南开-镁信健康精算科技实验室于2025年11月发布的商业健康险决策辅助大模型mind42.ins形成了有趣的呼应:两者虽路径不同——前者侧重于面向市场和销售终端的条款“翻译”与可视化,后者侧重于为保险公司提供精算与产品设计的辅助支持——但殊途同归,均指向用数据技术重构行业底层逻辑。
随着保险公司产品迭代加速,数据时效性成为新的考验。据悉,绩效新书已建立条款变更追踪机制,当合作保司条款更新时,系统会自动触发重解析,确保展示信息与最新版本一致。业内专家指出,当条款变得可查验、对比变得可量化,依靠信息不对称获利的旧模式正走向终结。在中保协新规与数据治理技术的双向夹击下,行业竞争逻辑正从“拼话术”转向“拼透明”。技术只是起点,医疗险不会因此变成“一键下单”的普通商品,但这场由底层数据驱动的行业变革,至少提供了一种可供参照的标尺。在多方博弈中,透明,终将成为最有力的共识。